Home Credit Calculator

Mga screenshot
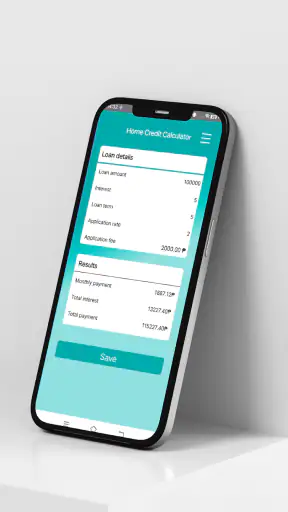
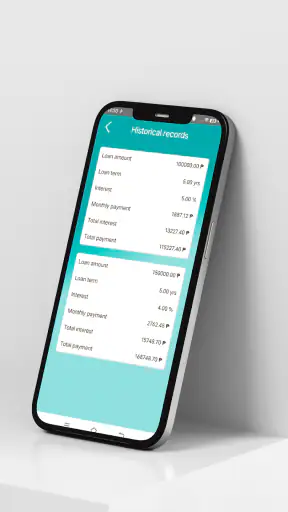
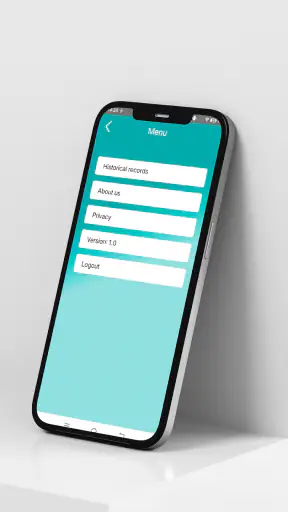
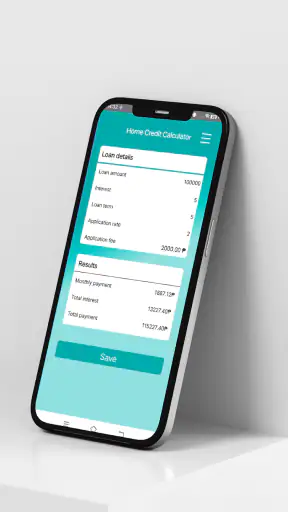
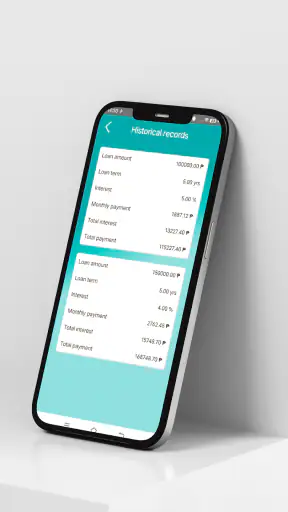
Mga detalye
- Rating
- 1.00K mga review
- Bersyon
- 1.0
- Developer
- REEDFORD LTD
Pagsusuri ni Norviv
Kung nagpaplano ka ng bayad para sa pautang na gagamitin sa pagpapaganda o pagkukumpuni ng bahay, ang Home Credit Calculator ay isang maliit ngunit praktikal na app na puwedeng makatulong bago ka gumawa ng desisyon. Sinubukan ko ito bilang isang finance app, at ang pangunahing halaga nito ay nasa pagiging tuwiran: inilalagay nito sa isang madaling maintindihang proseso ang pagkukuwenta ng posibleng bayarin sa pautang sa bahay.
Hindi ito uri ng app na kailangang pag-aralan nang matagal. Para sa akin, mas bagay ito sa taong gustong magkaroon ng mabilis na panimulang tantiya kaysa sa gumagamit na naghahanap ng kumpletong personal-finance system. Libre itong gamitin, may 4.7 average mula sa humigit-kumulang dalawang libong rating, at nakatanggap na ng mahigit isang libong review. May higit isang daang libong install din ito, kaya malinaw na may interes sa ganitong kasimpleng tool.
Mga dapat timbangin bago gamitin ang calculator
Ang unang tanong ay hindi kung maganda ba ang disenyo ng calculator, kundi kung ano talaga ang kailangan mong sagutin. Kung ang tanong mo ay, “Magkano kaya ang regular kong ilalaan para sa pautang sa pagpapagawa ng kusina, bubong, o kuwarto?” may malinaw na silbi ang app. Kung ang kailangan mo naman ay paghahambing ng maraming lender, paggawa ng buwanang budget, pagsubaybay sa utang, o pagsusuri ng buong household cash flow, maaaring mas angkop ang mas malawak na financial app o spreadsheet.
Ang ganitong pagkakaiba ay mahalaga dahil madaling mapagkamalan ang isang calculator na kapalit ng aktuwal na loan quotation. Sa paggamit ko, mas tama itong ituring na unang hakbang sa pagpapasya. Tinutulungan ka nitong makita kung pasok sa kaya mong bayaran ang isang plano, pero hindi nito dapat palitan ang mga opisyal na kondisyon na ibibigay ng nagpapautang.
Kapag sinusuri ko ang isang loan calculator, tinitingnan ko ang tatlong bagay: gaano kadaling maglagay ng impormasyon, gaano kalinaw basahin ang resulta, at kung nakatutulong ba ang output sa isang totoong desisyon. Sa tatlong pamantayang ito, ang Home Credit Calculator ay nakatuon sa bilis at pagiging simple. Hindi nito sinusubukang maging kumplikadong financial dashboard, at iyon ang isa sa mga dahilan kung bakit madaling lapitan.
Para kanino ito pinakakapaki-pakinabang
Pinakamainam ito para sa may-ari o nangungupahan na nag-iisip ng home improvement loan at gustong magtakda muna ng sariling limitasyon. Halimbawa, kung nagpaplano kang magpagawa ng maliit na extension, maaari mong gamitin ang calculator bago makipag-usap sa lender. Sa halip na magsimula sa tanong na “Magkano ang puwede kong hiramin?”, mas maayos na magsimula sa “Magkano ang kaya kong ilaan nang hindi naaapektuhan ang pagkain, kuryente, pamasahe, at emergency fund?”
Kapaki-pakinabang din ito sa mag-asawa o magkakapamilya na kailangang mag-usap tungkol sa isang proyekto. Mas madali kasing pag-usapan ang isang pautang kapag may konkretong tantiya sa regular na bayad. Hindi nito awtomatikong nireresolba ang desisyon, pero nakatutulong itong gawing mas malinaw ang usapan kaysa sa puro hula.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kung ikaw ay isang taong ayaw munang magbukas ng spreadsheet o maghanap ng formula online, mas komportable ang karanasang iniaalok nito. Ang bersiyong ginagamit ko ay 1.0, at nangangailangan ito ng Android 7.0 o mas bago. Ang content rating nito ay 3+, kaya wala itong dating na idinisenyo para sa sensitibong financial trading o komplikadong investment activity.
Isang makatotohanang paraan ng paggamit
Isipin mong may kailangang ayusin sa bubong bago magsimula ang tag-ulan. May tinatayang halaga ang materyales at labor, pero ayaw mong basta manghiram nang hindi alam kung kakayanin ng buwanang kita. Sa ganitong sitwasyon, maaari mong ilagay ang mga pangunahing detalye sa calculator at gamitin ang lumabas na tantiya bilang panimulang reference.
Pagkatapos, huwag agad tumalon sa aplikasyon. Isulat muna ang regular na gastusin ng bahay at ibawas ang mga bayaring hindi puwedeng maantala. Kung ang tantiya ng pautang ay nag-iiwan sa iyo ng napakaliit na halaga para sa pagkain o emergency, malinaw na senyales iyon na kailangan mong bawasan ang project, dagdagan ang sariling ipon, o maghanap ng ibang paraan ng financing.
May isa pang praktikal na hakbang: gamitin ang calculator nang dalawang beses para sa parehong proyekto. Sa unang pagtingin, ilagay ang planong halaga. Sa ikalawa, gumamit ng mas mababang budget na nakalaan para sa mga kailangang-kailangan lamang. Ang paghahambing ng dalawang scenario ay mas kapaki-pakinabang kaysa umasa sa isang numero. Dito ko nakikitang may tunay na gamit ang app bilang decision aid, hindi lamang bilang mabilisang calculator.
Saan namumukod-tangi ang Home Credit Calculator
Ang pinakamalakas na katangian nito ay ang tuon. Hindi ka nito inililigaw sa maraming menu o unrelated na financial topic. Dahil ang pakay nito ay pautang para sa pagpapabuti ng bahay, mas madali mong maiuugnay ang resulta sa aktuwal na proyekto. Para sa isang taong nasa maagang yugto ng pagpaplano, malaking bagay ang hindi kinakailangang mag-filter ng napakaraming opsyon.
Sa karaniwang calculator na nakikita online, minsan ay kailangan pang hulaan kung aling field ang dapat punan o kung ano ang ibig sabihin ng bawat resulta. Ang mas simple at app-based na format ay mas maginhawa kapag nasa labas ka, kausap ang contractor, o nag-uusap kasama ang pamilya. Maaari mong tingnan ang tantiya habang pinipili kung anong bahagi ng renovation ang uunahin.
Isa pang lakas nito ay ang pagiging madaling ulitin. Ang home improvement ay bihirang manatili sa unang budget. Maaaring tumaas ang halaga ng materyales, mabawasan ang sakop ng trabaho, o magbago ang perang kaya mong ilaan. Sa halip na gumawa ulit ng formula mula sa simula, mas mabilis na bumalik sa app at subukan ang bagong scenario.
May halaga rin ang ganitong workflow dahil nakatutulong itong ihiwalay ang “gusto kong ipagawa” sa “kaya kong bayaran.” Halimbawa, maaaring gusto mong sabay na ipaayos ang kusina at banyo, ngunit kapag nakita mong mas mabigat ang regular na bayad, maaari mong unahin ang mas mahalagang repair. Hindi man nito sinasabi kung alin ang dapat mong piliin, binibigyan ka nito ng mas malinaw na basehan para pumili.
Mga tip para hindi maloko ng magandang resulta
Una, gamitin ang calculator sa conservative na paraan. Huwag ilagay ang pinakamataas na halagang sa tingin mong puwedeng ipahiram sa iyo kung ang tunay na tanong ay kung ano ang kaya mong bayaran. Mas kapaki-pakinabang ang sariling budget limit kaysa sa maximum borrowing limit.
Ikalawa, mag-iwan ng puwang para sa mga gastusing hindi kasama sa unang plano. Sa renovation, maaaring may delivery, dagdag na materyales, pansamantalang tirahan, o maliit na repair na lumitaw habang ginagawa ang proyekto. Hindi ko gagamitin ang calculator para magpanggap na eksakto ang buong project cost. Gagamitin ko ito para makita kung gaano kabigat ang isang posibleng pautang bago magdagdag ng safety margin.
Ikatlo, itabi ang resulta kasama ang petsa ng iyong sariling budget notes. Hindi dahil nagbabago ang app, kundi dahil nagbabago ang sitwasyon ng proyekto at ng household. Kapag bumalik ka rito makalipas ang ilang araw, mas madaling maintindihan kung bakit naiiba ang bagong tantiya kung malinaw ang mga numerong ginamit mo noon.
Ang pinakamahalagang trade-off ay ito: mas mabilis ang simple, pero mas kaunti ang kontekstong nakukuha mo. Kung gusto mo ng detalyadong amortization schedule, kabuuang interes, epekto ng dagdag na bayad, o paghahambing ng iba’t ibang financing offer, kailangan mong magsagawa ng karagdagang pagsusuri sa labas ng app. Hindi ko ituturing na kapintasan ang pagiging limitado sa sakop, basta alam mong calculator ito at hindi buong loan-advisory service.
Kailan mas bagay ang ibang alternatibo
May tatlong karaniwang alternatibo sa ganitong uri ng tool. Una, ang calculator na kasama sa website o app ng mismong lender. Mas mainam iyon kapag mayroon ka nang partikular na alok at kailangan mong makita ang eksaktong kondisyon nito. Dahil nakaugnay ito sa isang aktuwal na produkto, mas kapaki-pakinabang ito sa huling yugto ng paghahambing kaysa sa pangkalahatang panimulang pagtatantiya.
Ikalawa, may mga spreadsheet template para sa mga taong gustong kontrolin ang bawat bahagi ng budget. Mas mahusay ang spreadsheet kung kailangan mong isama ang sahod, bills, savings, ibang utang, at iba’t ibang renovation scenario sa iisang view. Ang kapalit nito ay mas maraming manual na setup at mas mataas na posibilidad na magkamali sa formula. Kung ayaw mong mag-maintain ng sariling worksheet, mas magaan gamitin ang isang nakatutok na calculator.
Ikatlo, may full budgeting apps na tumitingin sa kabuuang galaw ng pera. Mas angkop ang mga iyon sa taong ang pangunahing problema ay hindi lamang ang loan payment kundi ang regular na overspending, irregular income, o pagsubaybay sa maraming financial goal. Kung ang kailangan mo ay sagot sa isang partikular na tanong tungkol sa home improvement financing, maaaring sobra naman ang dami ng feature ng ganitong alternatibo.
Sa madaling salita, hindi ko pipiliin ang Home Credit Calculator bilang nag-iisang financial tool ng isang pamilya. Pipiliin ko ito bilang mabilis na layer sa ibabaw ng mas malawak na budget. Maaari mong gamitin ang app para sa unang tantiya, spreadsheet para sa detalyadong scenario, at opisyal na lender calculator para sa aktuwal na alok. Ang kombinasyong iyon ay mas maingat kaysa umasa sa alinman sa tatlo lamang.
Mga gumagamit na dapat mag-isip muna
Kung ang loan mo ay hindi para sa pagpapabuti ng bahay, maaaring hindi tumugma ang pangunahing layunin ng app sa kailangan mo. Gayundin, kung naghahanap ka ng awtomatikong loan application, credit assessment, o direktang payo kung tatanggapin ka ba ng lender, hindi ito ang uri ng karanasang aasahan ko rito.
Hindi rin ito ang unang irerekomenda ko sa taong may maraming sabay-sabay na utang at nangangailangan ng debt-management plan. Sa ganitong kalagayan, mas mahalagang makita ang kabuuang obligasyon at priority ng bawat bayarin. Ang isang calculator na nakatuon sa home credit ay makatutulong lamang sa isang bahagi ng problema.
Kung mahina ang iyong koneksyon o gumagamit ka ng napakalumang device, praktikal ding tingnan muna kung maayos na gumagana ang app sa iyong telepono. Ang minimum operating system nito ay Android 7.0, kaya hindi ito para sa mga device na mas luma pa roon. Para sa karamihan ng compatible na Android phone, sapat na ito bilang basic tool, pero hindi ko aasahang mapapalitan nito ang mas advanced na software sa laptop.
Ang tunay na gastos ng paglipat sa ibang paraan
Madaling sabihin na gumamit na lang ng spreadsheet o ibang calculator, pero may kapalit ang bawat pagpili. Sa spreadsheet, kailangan mong maglaan ng oras sa paggawa ng fields, formula, at scenario. Kapag mali ang isang reference o nakalimutan mong isama ang isang bayarin, maaaring maging mukhang maayos ang output kahit hindi tama ang pinanggalingan.
Sa lender-specific calculator naman, mas malapit ang resulta sa isang partikular na alok, pero puwedeng masyadong makitid ang pananaw. Kapag isa lamang ang tinitingnan mong provider, may panganib na doon ka lang umiikot. Ang Home Credit Calculator ay mas neutral bilang unang tool sa personal na pagpaplano dahil ang gamit nito ay makita muna ang epekto ng isang pautang sa iyong sariling budget.
May cost din ang hindi paggamit ng calculator. Kapag puro mental math o tantiya sa papel ang ginawa mo, mas madaling makalimutan ang regular na bayad habang nakatuon sa kabuuang halaga ng renovation. Sa aking workflow, mas gusto kong magkaroon ng isang malinaw na reference bago makipag-usap sa contractor o lender. Kahit hindi iyon ang final figure, nakatutulong itong pigilan ang impulsive na pagpayag sa presyong hindi ko pa nasusuri.
Ang magandang kompromiso ay gamitin ito nang maikli ngunit paulit-ulit sa mahahalagang yugto: bago magtakda ng project scope, bago humingi ng loan quote, at kapag may nagbago sa budget. Hindi kailangang gawin itong araw-araw na habit. Mas mahalaga ang paggamit nito sa tamang sandali, kapag may desisyong maaaring magdagdag ng matagal na obligasyon.
Dahil libre ang app, mababa ang hadlang para subukan ito. Ngunit ang kawalan ng bayad ay hindi nangangahulugang wala nang ibang dapat suriin. Ang tunay na “gastos” ay ang oras at disiplina para ihambing ang output sa iyong aktuwal na kita, bills, at emergency needs. Kung gagamitin mo ito nang hiwalay sa mga iyon, kahit ang pinakamadaling calculator ay maaaring magbigay sa iyo ng maling kumpiyansa.
Hatol: magandang panimula, hindi buong sagot
Sa kabuuan, irerekomenda ko ang Home Credit Calculator sa taong nagpaplano ng home improvement loan at gusto ng mabilis, madaling lapitan na paraan para tantiyahin ang posibleng bayad. Ang developer nito ay REEDFORD LTD, at ang app ay inilabas noong Mayo 21, 2026. Bilang isang libreng finance app na may kasalukuyang bersiyong 1.0, malinaw ang papel nito: gawing mas simple ang unang hakbang bago pumasok sa mas seryosong loan comparison.
Gagamitin ko ito kung kailangan kong magpasya kung pasok ba sa budget ang isang proyekto, kung dapat bang bawasan ang renovation plan, o kung kailangan ko munang mag-ipon. Hindi ko ito gagamitin bilang kapalit ng opisyal na loan offer, kumpletong household budget, o propesyonal na payo sa komplikadong utang. Ang pagkakaibang iyon ang dapat tandaan ng bawat bagong user.
Kung ang hanap mo ay mabilis na panimulang numero at ayaw mong magsimula sa masalimuot na spreadsheet, sulit itong subukan. Kung kailangan mo naman ng malawak na financial tracking, maraming lender comparison, o detalyadong repayment analysis, mas mabuting ipares ito sa ibang tool. Para sa akin, pinakamahusay ang app kapag ginagamit bilang filter bago mangutang, hindi bilang dahilan para mangutang agad.
Ang huling payo ko ay simple: ilagay lamang ang halagang kaya mong ipagtanggol sa iyong buwanang budget, subukan ang higit isang scenario, at ihambing ang resulta sa aktuwal na quotation bago pumirma. Sa tamang paggamit, ang Home Credit Calculator ay hindi man kumpletong financial adviser, pero isa itong kapaki-pakinabang na unang kasama sa pagpaplano ng mas ligtas at mas realistiko na proyekto sa bahay.
Mga madalas itanong
01Ano ang Home Credit Calculator at para saan ito ginagamit?
Ang Home Credit Calculator ay isang kasangkapan na tumutulong sa iyong tantiyahin ang posibleng buwanang hulog, kabuuang babayaran, at iba pang gastos bago kumuha ng financing o loan. Sa pamamagitan nito, maaari mong ihambing ang iba’t ibang halaga, termino, at down payment. Gayunman, pagtatantiya lamang ang resulta at hindi ito kapalit ng opisyal na alok o final approval ng Home Credit.
02Paano gamitin ang Home Credit Calculator para makuha ang buwanang hulog?
Karaniwang kailangan mong ilagay ang presyo ng produktong bibilhin, halaga ng paunang bayad, napiling loan term, at iba pang hinihinging detalye. Pagkatapos, awtomatikong ipapakita ng calculator ang tinatayang buwanang hulog at kabuuang halaga ng babayaran. Mainam na subukan ang ilang kombinasyon upang makita kung aling plano ang mas angkop sa iyong badyet at kakayahang magbayad.
03Eksakto ba ang halagang ipinapakita ng Home Credit Calculator?
Hindi palaging eksakto ang resulta dahil estimate lamang ito. Maaaring magbago ang aktuwal na hulog batay sa interest rate, processing fee, insurance, merchant offer, credit assessment, at iba pang kondisyon ng napiling produkto o loan. Bago magpatuloy, basahin ang opisyal na breakdown ng kontrata at kumpirmahin ang final amount, due date, penalties, at kabuuang obligasyon sa Home Credit.
04Kailangan ba ng internet o personal na impormasyon upang magamit ang calculator?
Depende sa bersyon ng Home Credit Calculator na ginagamit mo. Ang simpleng calculator ay maaaring gumana gamit lamang ang mga numerong inilalagay mo, ngunit ang calculator na bahagi ng opisyal na app o website ay maaaring mangailangan ng internet para maipakita ang pinakabagong rates at promosyon. Iwasang maglagay ng sensitibong impormasyon sa hindi opisyal na app o website, at suriin muna ang developer at privacy policy.
05Ano ang dapat kong tingnan bago mag-apply batay sa resulta ng calculator?
Huwag buwanang hulog lamang ang tingnan. Suriin din ang kabuuang babayaran, interest, processing o service fees, haba ng loan term, late-payment charges, at mga kondisyon sa early settlement. Tiyaking pasok sa iyong regular na kita ang hulog kahit may ibang gastusin. Kung may hindi malinaw sa resulta o kontrata, makipag-ugnayan muna sa opisyal na customer service ng Home Credit bago isumite ang aplikasyon.


